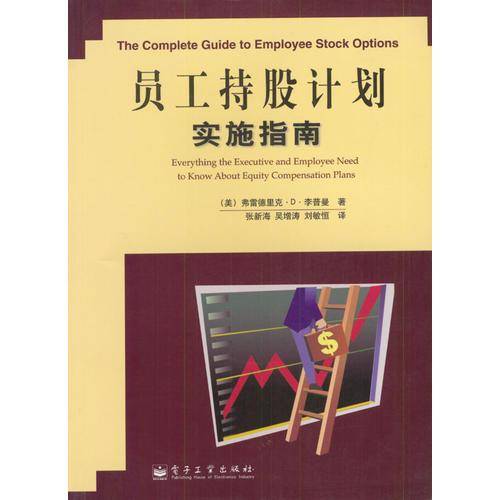
对公司来讲,能够用来吸引、留住并激励那些最有价值、最有潜力的员工的最重要的手段之一就是使用股权激励。本书从法律、运作和激励机制等方面,循序渐进地讲解了制定、实施员工持股计划的步骤、方法和风险, 列举了大量的国外公司的员工持股计划书和案例,为国内上市企业和非上市企业提供了全面的指导。 读者对象:企业的所有者、总经理、管理人员、企业人力资源部人员、一般员工及国家税务、金融、法律部门的研究人员与政策制定人员。 弗雷德里克·D·李普曼,他在宾夕法尼亚大学法学院已工作了10年,现在在沃顿商学院讲授MBA课程。著有《把风险资本投资于你的公司》、《公司上市完全手册》和《审计委员会》等书,在指导公司进行出售和首次公开发行股票领域有40余年的经验,还是CNN和CNBC关于公司出售 第1章 为什么要在非上市公司实行股权激励政策1 股权激励的目标3 促进资金的流动3 实证研究4 所有权分离期权4 家族企业8 刚刚成立公司的期权计划8 股票赠与9 以交易价格出售股票10 联邦所得税税率10 面向重要员工的股权激励政策概述11第2章 常见的错误与理想的非上市公司股权激励计划14 理想的股权激励计划15 一个近乎完美的股票期权计划17第3章 股票期权计划简介19 股票期权计划的不足20 对一家非上市公司进行估价21 折扣23 拆股23 为非上市公司建立两级的股票和投票权协议24 非上市公司的股东协议25 按时间发放期权的计划26 实行股票红利授予计划的公司27 激励性股票期权的纳税要求27 长期资本收益的限制29第4章 激励性股票期权与非激励性股票期权31 激励性股票期权的优点32 附加税收补贴的非激励性股票期权34第5章 设计一个所有权分离期权计划41 在一个期权计划下可授权的股票比例42 为新员工和年度授权的保留额43第6章 谁能获得一份股票期权44 所有者期权48 授权频率48 法律方面的考虑49第7章 非上市公司所有权分离期权计划的分析51 期权形式63 一般事件64 第8章 其他重要的期权计划的条款65 计划的管理65 如何使期权免受第162条款的影响66 非竞争性和带走公司客户或员工的条款67 非竞争条款与限制带走客户条款的比较68 有关期权授予的规定68 纠纷调解条款69 法律条款的选择70第9章 如何向员工和求职者解释所有权分离股票期权71 ABC有限公司股票期权计划问答71 向求职者提供的意向书74第10章 员工所应了解的有关股票期权的内容75 一个摘自《华尔街日报》的很有说明性的例子89第11章 逐步形成一种所有权文化97 案例1:星巴克咖啡公司98 案例2:国际科学应用公司100第12章 期权授予103 出售授予103 授予概况104 法律议题105 弗雷明对派拉蒙蒂克技术公司一案105 诺克斯对微软公司一案107 汤普森对Sundance公司一案108第13章 期权的持有期与行权109 关于期权持有期的合法案例111 Boustany对Monsanto公司一案111 柯林斯对美国国际集团公司一案112 期权行权113 期权行权资格的限制114 使用现金行权的课税115 使用股票行权时的税收116第14章 可转让的股票期权与虚值股票期权118 税收优惠待遇与结果119 1933年证券法案下可转让期权的注册120 虚值股票期权120 对期权重新定价的方法122第15章 有限责任公司与有限合伙企业124第16章 股票期权的结算128 结算背景128 123声明概观134 期权定价模型136 FASB解释法44138 所有权分离期权的结算139 关于出售的结算事项141第17章 股票期权证券法专题142 701法规143 16B-3法规145 反欺骗法规146第18章 股票红利计划148 股票红利计划案例1149 股票红利计划案例2150 股票红利计划案例3152 适用于刚刚成立公司的未授权股票152第19章 虚值股票期权计划154 对虚值股票期权进行分析156第20章 员工股票购买计划162 不利因素和有利因素163 员工资格164 作为资产的股票165 所有员工必须有同样的权利和优惠165 每年授予上的限制165 行权价格166 期权持有期166 转让的限制167 其他一些该计划允许的规定167 员工的税收待遇167 雇主税收待遇169 符合税收标准的员工股票购
阅读更多
-
员工持股计划实施指南
-
员工帮助计划

-
员工帮助计划(第2版)

-
员工持股、股权激励与主协调律师制度

-
需求评估实施指南

-
SPC实施指南
-
中国上市公司员工持股计划的影响效应研究

-
资本联姻:混合所有制改革与员工持股全解析