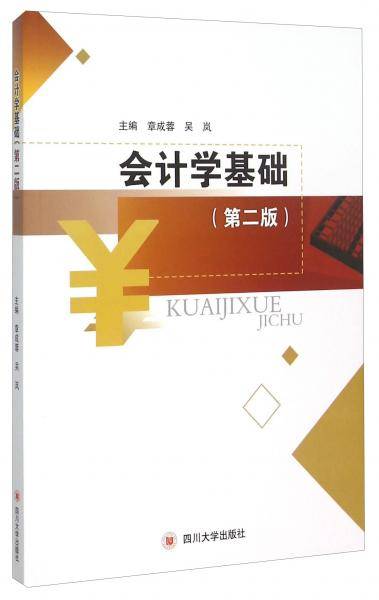
《基础会计学》有以下特点: 一,理论性与实践性相结合。在介绍会计基本理论的同时配套有《基础会计学专项实训与习题集》和《基础会计学综合模拟实训》两本辅助教材,以加强实践教学。 二,专业性与实务性相结合。在介绍专业知识的同时穿插有帮助理解专业知识的各种小栏目以及会计实务工作中的具体做法。 三,趣味性教学与以职业道德养成为主要内容的素质教育相结合。根据教学内容穿插有与会计工作有关的趣味性小故事,潜移默化地培养学员的会计职业思维和职业道德。 四,应掌握的系统专业知识与图文并茂、活泼新颖的编排形式相结合。在系统阐述专业知识的同时,将基本概念、知识难点、重点、教学体会以“套色”和“边栏”的形式列示,有利于学员理解和把握。 五,自主学习与知识拓展和资源共享相结合。 第一章 绪论第一节 企业与会计第二节 会计交易或事项与会计对象第三节 会计的内涵第四节 会计职业与会计学科体系第五节 会计核算方法第二章 会计要素与会计等式第一节 会计要素的概念及其构成第二节 会计要素确认计量与报告的基本规则第三节 会计等式第三章 账户与复式记账第一节 会计科目与账户第二节 复式记账原理第三节 借贷记账法第四章 会计凭证的填制与审核第一节 会计凭证概述第二节 原始凭证的填制和审核第三节 记账凭证的填制与审核第四节 会计凭证的传递与保管第五章 制造业企业主要会计交易或事项的核算第一节 筹资活动交易或事项的核算第二节 生产准备过程交易或事项的核算第三节 生产过程交易或事项的核算第四节 销售过程交易或事项的核算第五节 经营成果形成与分配交易或事项的核算第六章 账户的分类第一节 账户分类的意义第二节 账户按经济内容的分类第三节 账户按用途和结构的分类第七章 会计账簿第一节 会计账簿概述第二节 账簿的设置与登记第三节 账簿的使用规则第四节 对账与结账第五节 会计账簿的更换与保管第八章 财产清查第一节 财产清查概述第二节 存货的盘存制度第三节 财产清查的方法第四节 财产清查结果的账务处理第九章 财务报告第一节 财务报告概述第二节 资产负债表第三节 利润表第四节 财务报告的报送、汇总和审批第十章 账务处理程序第一节 会计循环与账务处理程序概述第二节 记账凭证账务处理程序第三节 科目汇总表账务处理程序第四节 汇总记账凭证账务处理程序第五节 多栏式日记账账务处理程序教学资源索取单
阅读更多