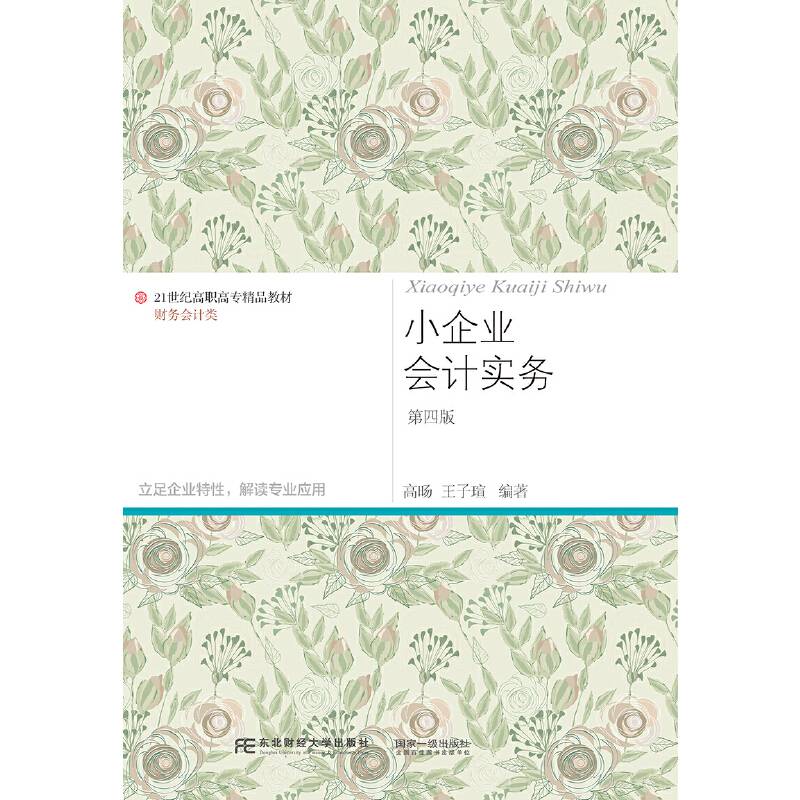
在编写中,我们力争突出以下特点:(1)内容新颖。本书依据《小企业会计准则》和财政部、国家税务总局发布的《关于实施小微企业普惠性税收减免政策的通知》(财税〔2019〕13 号)、《纳税人转让不动产增值税征收管理暂行办法》(国家税务总局公告2016年第14号)、《关于扩大小规模纳税人自行开具增值税专用发票试点范围等事项的公告》(国家税务总局公告2019 年第8 号)等,并考虑与《中华人民共和国会计法》及《企业会计准则》的修订衔接,突出小企业的业务特点,在会计科目的设置、实际成本的运用、会计与税务的协调、增值税等主要税费的申报与缴纳等方面均有体现。在编写中,我们力争突出以下特点:(1)内容新颖。本书依据《小企业会计准则》和财政部、国家税务总局发布的《关于实施小微企业普惠性税收减免政策的通知》(财税〔2019〕13 号)、《纳税人转让不动产增值税征收管理暂行办法》(国家税务总局公告2016年第14号)、《关于扩大小规模纳税人自行开具增值税专用发票试点范围等事项的公告》(国家税务总局公告2019 年第8 号)等,并考虑与《中华人民共和国会计法》及《企业会计准则》的修订衔接,突出小企业的业务特点,在会计科目的设置、实际成本的运用、会计与税务的协调、增值税等主要税费的申报与缴纳等方面均有体现。(2)知识全面。本书以工商企业为基础,既考虑了工业企业的成本计算特点,又兼顾了农业、服务性企业、进出口贸易外币业务等的特殊性,既有会计基础知识的简要介绍,又详细讲解了小企业涉及的主要经济业务的核算,为进一步深入学习做好过渡。(3)形式灵活。本书介绍了小企业各会计岗位的设置范例,以企业常见的经济活动为主展开论述,每章设计了“相关链接”、“小思考”和“实例专栏”等栏目,介绍了小企业工商注册、税收缴纳等相关知识、需要思考的问题和实务操作案例,语言简洁,条理清晰,深入浅出,图文并茂。显示全部信息
阅读更多
-
小企业会计实务(财务会计类第4版21世纪高职高专精品教材)
-
商品流通企业会计实务(第3版)/21世纪高职高专精品教材・财务会计类

-
财务报表分析习题与案例(财务会计类 第4版)/21世纪高职高专精品教材
-
投资银行实务(第4版)/21世纪高职高专精品教材・财政金融类

-
东北财经大学出版社 21世纪高职高专精品教材·财务会计类 EXCEL在财务管理中的应用(第4版)

-
财务会计(第3版)(21世纪高职高专规划教材·会计系列)

-
财政学概论(金融类第4版21世纪高职高专精品教材)

-
基础会计(第4版)/21世纪经济管理类精品教材