漫游鲸二手书店
淘二手好书+回收闲置图书
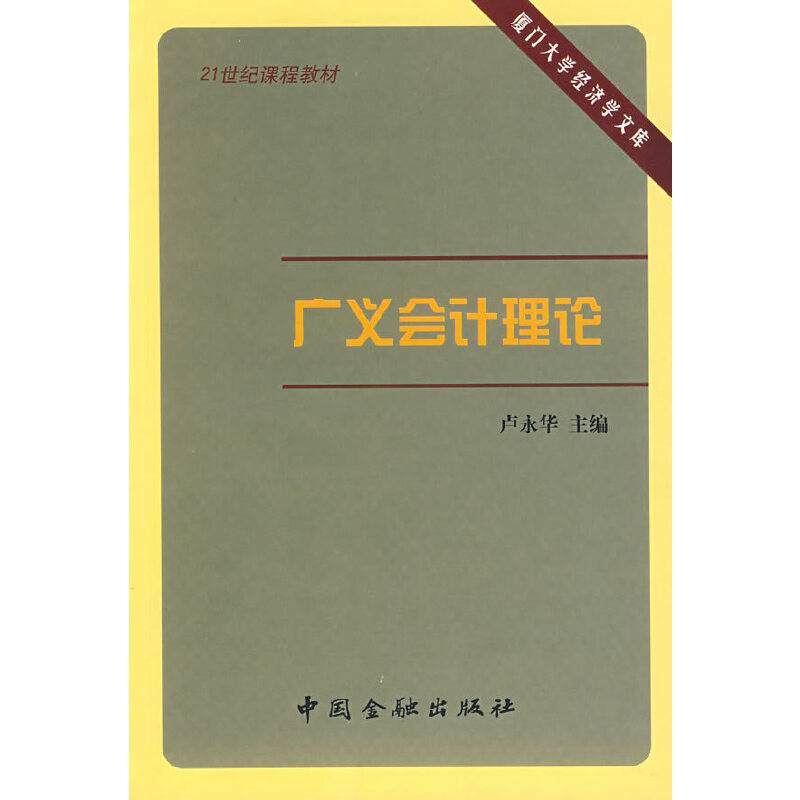
广义会计理论
| 中国金融出版社
ISBN:9787504924209
原价: ¥38.00
销售价:¥37.08元
参与书籍回收后,可享更低价格
分类
文科
作者
出版社
中国金融出版社
图书简介
随着现代经济的不断发展与我国改革开放的不断深化,财务会计、管理会计和审计的各自学科的理论和实践发生了明显的变化,大会计学科、广义的会计实践正在逐步形成。财务会计、管理会计和审计依据各自独立的具体目标为商品经济服务。同时它们又融会于会计信息系统,共同服务于市场经济。它们的这些个性与共性,已显现出专业性、综合性与边缘性的交叉,容观上需要对会计理论作更广义的理解。为此,国家重点教育学科厦门大学会计系组织专家教授经过深入研究,撰写了《广义会计理论》一书。 该书分为上中下三编,共13章,有以下显著的特点:(1
阅读更多
相关推荐




更多低价好书购买/书籍回收

扫码访问微信小程序