漫游鲸二手书店
淘二手好书+回收闲置图书
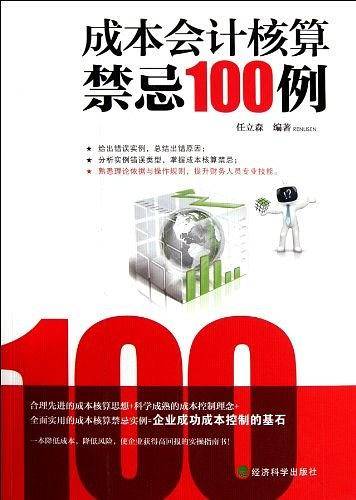
成本会计核算禁忌100例
任立森 | 经济科学出版社
ISBN:9787514107722
原价: ¥36.00
销售价:¥2.79元
参与书籍回收后,可享更低价格
分类
成本会计
作者
任立森
出版社
经济科学出版社
图书简介
《成本会计核算禁忌100例》由任立森编著。 企业的成本会计是指为了求得产品的总成本和单位成本而核算全部生产费用的会计。成本会计的中心内容为成本核算。而成本核算是账务处理中一块很重要的内容。企业在一定期间内费用发生了多少?所销售产品的成本是多少?公司在正常运营中所发生的人工成本是多少?……这些都需要用成本会计去核算去分析。而企业成本核算过程中,总会发生各种各样的错误。发生错误在所难免,关键是错误发生之后,要能找到出错的根源,避免下次再犯同样的错。 《成本会计核算禁忌100例》针对成本会计在日常账务处理中容易出错点,用实例进行剖析,找出出错所在及出错原因,并详细讲解了避免出错的理论依据与操作规则,力图使财务人员对成本会计实务中的禁忌问题引起关注。
阅读更多
相关推荐
-
成本会计核算禁忌100例
-
会计核算禁忌100例

-
市场营销禁忌100例
-
成本会计禁忌100例

-
施工项目会计核算与成本管理

-
施工项目会计核算与成本管理(第三版)

-
施工项目会计核算与成本管理(第二版)
-
民间禁忌

更多低价好书购买/书籍回收

扫码访问微信小程序