漫游鲸二手书店
淘二手好书+回收闲置图书
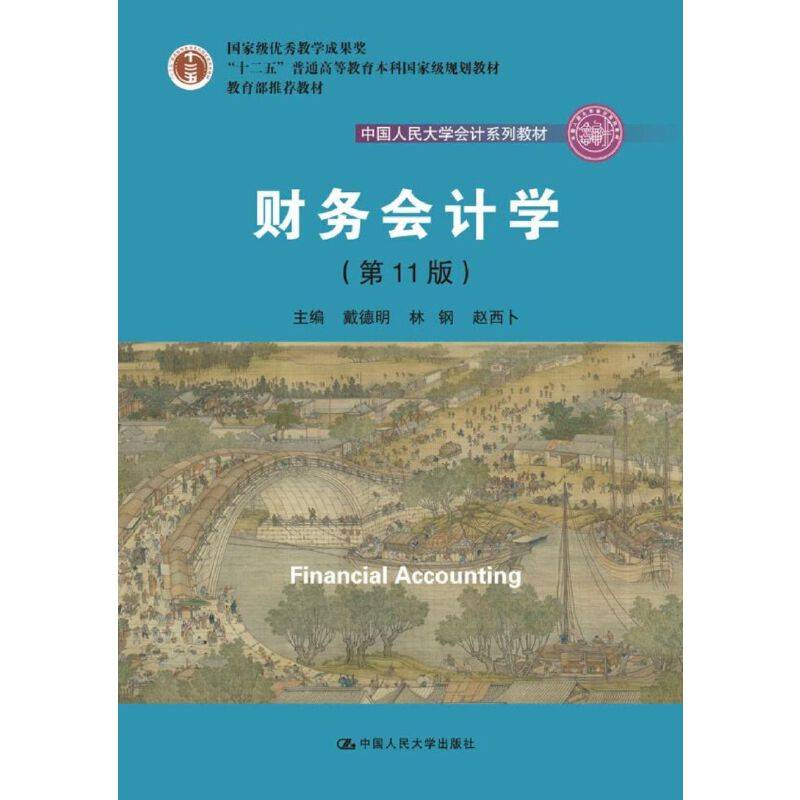
财务会计学(第11版)(中国人民大学会计系列教材;国家级优秀教学成果奖 教材;“十二五
戴德明 林钢 赵西卜 | 中国人民大学出版社
ISBN:9787300264271
原价: ¥47.50
销售价:¥3.10元
参与书籍回收后,可享更低价格
分类
经济管理类
作者
戴德明 林钢 赵西卜
出版社
中国人民大学出版社
图书简介
本书着眼于全面系统地阐释财务会计学的基本原理,围绕财务报表的基本要素展开,充分体现了我国企业会计准则及相关税法的*修订。对于各类经济事项,本书介绍了可供选择的不同会计处理程序与方法,有助于培养学生分析问题、解决问题及适应环境变化的能力。? 本书自首次出版以来,历经10次修订,先后成为教育部推荐教材,普通高等教育“十五”“十一五”*规划教材,“十二五”普通高等教育本科*规划教材,并两次获得*优秀教学成果奖,较好地适应了财务会计的教学需要,取得了良好的社会效益。 考虑到与金融工具、收入准则相关的指南发布,财政部又发布了《关于修订印发2018年度一般企业财务报表格式的通知》,本书为了体现这些*的变化,对第10版进行了修订主要修订内容如下: 1. 对财务报表格式和财务报表项目的填列方法,按照财政部的新要求比较全面地说明了一般企业主要资产负债表项目和利润表项目的填列方法。 2. 对金融工具的会计处理进行了修改:(1)将“长期债权投资”科目按指南的要求改为“债权投资”;(2)应收款项、债权投资等金融资产的减值损失改为“信用减值损失”;(3)以公允价值计量且其变动计入其他综合收益的金融资产的核算细分为其他债权投资和其他权益工具投资进行讲述。 3. 其他修订的内容包括:(1)单独设置“研发费用”科目;(2)退货成本的核算由“发出商品”科目改为“应收退货成本”科目;(3)增加了利润表中一些新增项目的说明,如“信用减值损失”“其他收益”“研发费用”等的文字说明。
阅读更多
相关推荐
-
财务会计学(第11版)(中国人民大学会计系列教材;国家级优秀教学成果奖 教材;“十二五
-
财务会计学(第11版)学习指导书(中国人民大学会计系列教材;国家级优秀教学成果奖 教育部推

-
《财务会计学(第9版)》学习指导书/中国人民大学会计系列教材/国家级优秀教学成果奖;教

-
初级会计学(第9版)/中国人民大学会计系列教材·国家级优秀教学成果奖
-
财务会计学(第9版)/中国人民大学会计系列教材・国家级优秀教学成果奖・“十二五”普通高等教育本科国家级规划教材

-
财务会计学/中国人民大学会计系列教材

-
财务会计学:中国人民大学会计系列教材

-
会计学(非专业用)(第6版)/中国人民大学会计系列教材·国家级优秀教学成果奖教材
更多低价好书购买/书籍回收

扫码访问微信小程序